Bedrijfsplan voorbeeld: wat een bank wil zien, en wat jij zelf moet weten

Je zoekt een voorbeeld bedrijfsplan. Logisch: je wilt zien hoe het eruitziet voordat je
zelf begint of voordat je je eigen plan instuurt. Maar een voorbeeld laat alleen de vorm
zien. Het zegt niets over wat een bank of een andere financier met jouw plan doet zodra
hij het leest.
- Wat een financier meestal checkt in je bedrijfsplan
- Een voorbeeld toont de vorm, niet of jouw plan standhoudt
- Voor wie is dit, en voor wie niet
- Wat je nu kunt doen
In dit stuk lees je niet hoe je een bedrijfsplan opbouwt (dat lees je in het artikel over
het voorbeeld ondernemingsplan), maar waar een financier meestal naar kijkt voordat hij
een besluit neemt, en of jouw eigen plan dat zou overleven.
Wat een financier meestal checkt in je bedrijfsplan
Er bestaat geen vaste, officiële lijst met eisen die voor elke bank en elke regeling
hetzelfde is. Wat wel vaststaat: als je geld wilt lenen voor je bedrijf, is een
ondernemingsplan vaak verplicht, en draait de beoordeling altijd om hetzelfde soort
vragen. Dat blijkt uit de uitleg van de Kamer van Koophandel over het ondernemingsplan
(KVK.nl, “Een ondernemingsplan maken: dit moet je weten”, bijgewerkt 17 juni 2026). KVK
beschrijft een financieel plan met vier onderdelen: een investeringsbegroting (hoeveel
geld heb je nodig om te starten), een financieringsbegroting (hoe kom je aan dat geld),
een exploitatiebegroting (welke omzet en kosten verwacht je) en een liquiditeitsbegroting
(heb je op elk moment genoeg geld in kas). Dat is geen eis van één specifieke bank, maar
de opbouw die een financier nodig heeft om jouw plan te kunnen beoordelen.
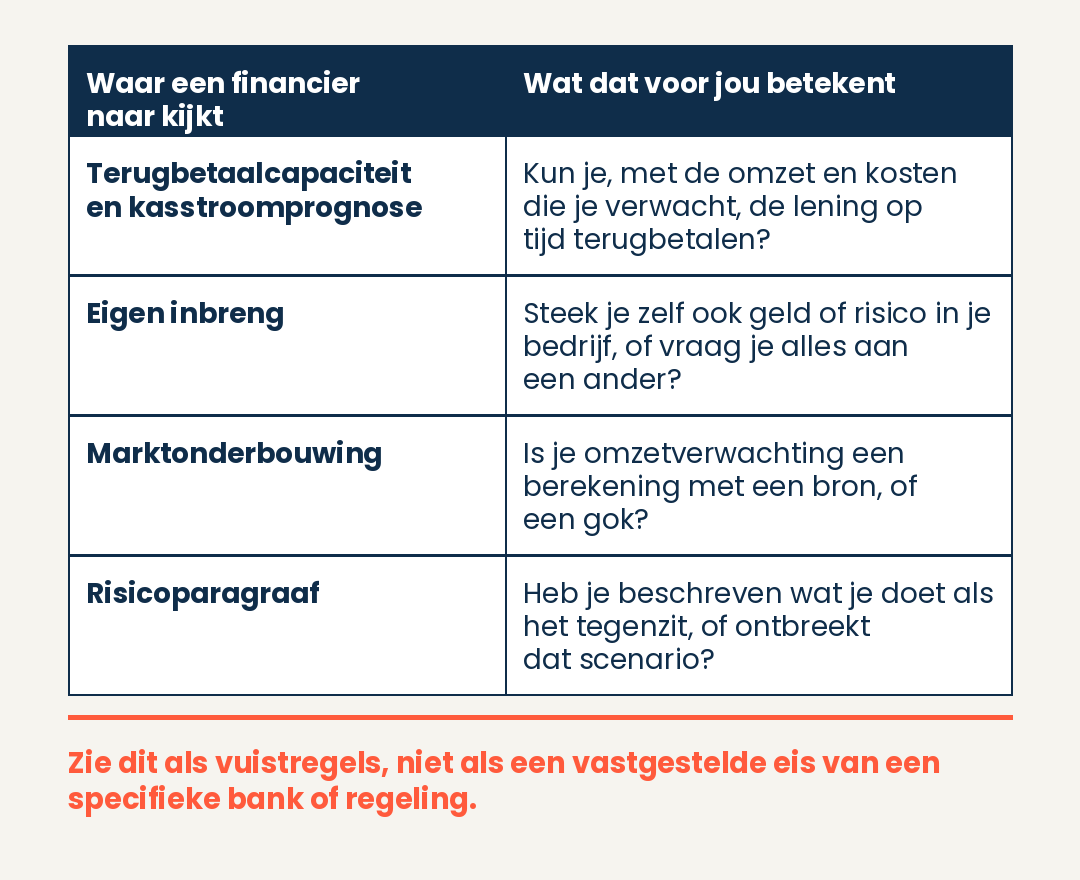
Daaruit zijn vier brede categorieën te halen waar een financier doorgaans naar kijkt.
Zie dit als vuistregels, niet als een vastgestelde eis van een specifieke bank of
regeling: elke financier weegt ze net iets anders.
| Waar een financier naar kijkt | Wat dat voor jou betekent |
|---|---|
| Terugbetaalcapaciteit en kasstroomprognose | Kun je, met de omzet en kosten die je verwacht, de lening op tijd terugbetalen? |
| Eigen inbreng | Steek je zelf ook geld of risico in je bedrijf, of vraag je alles aan een ander? |
| Marktonderbouwing | Is je omzetverwachting een berekening met een bron, of een gok? |
| Risicoparagraaf | Heb je beschreven wat je doet als het tegenzit, of ontbreekt dat scenario? |
Wat zien we? Een financier beoordeelt niet alleen of je plan er netjes uitziet, maar
of de cijfers en de aannames erachter kloppen en bij elkaar aansluiten.
Wat betekent dit voor jouw bedrijf? Een voorbeeldplan kan je laten zien welke
onderdelen erin horen. Het kan je niet laten zien of jouw terugbetaalcapaciteit, jouw
marktonderbouwing of jouw risicoparagraaf sterk genoeg is. Dat is werk dat je zelf moet
doen, met jouw eigen cijfers.
Wat vraagt nog onderzoek of een keuze? Welke van de vier categorieën in de tabel is
in jouw plan het zwakst onderbouwd: de terugbetaalcapaciteit, de eigen inbreng, de
marktonderbouwing of de risicoparagraaf?
Een voorbeeld toont de vorm, niet of jouw plan standhoudt
Een voorbeeld bedrijfsplan is nuttig om te zien welke onderdelen een plan nodig heeft en
in welke volgorde. Welke aannames daarin vaak misgaan als je een voorbeeld te letterlijk
overneemt, en hoe je dat zelf checkt, lees je in het artikel over het voorbeeld
ondernemingsplan.
Daar stopt een voorbeeld. De volgende vraag is niet “ziet mijn plan er goed uit”, maar
“houdt mijn plan stand als iemand het probeert onderuit te halen voordat een financier
dat doet”. Dat is precies waar De Tegenspraak voor is: een aanval op de aannames in jouw
eigen plan, niet op een voorbeeldplan.
Wat zien we? De meeste voorbeelden online laten alleen het gunstige scenario zien.
Een financier, en een goede toetser, zoekt juist naar het ongunstige scenario.
Wat betekent dit voor jouw bedrijf? Zolang niemand jouw plan heeft aangevallen, weet
je niet welke aanname het eerst breekt.
Wat vraagt nog onderzoek of een keuze? Heb je je plan al laten toetsen door iemand
die het probeert onderuit te halen, of alleen door iemand die het wilde goedkeuren?
Voor wie is dit, en voor wie niet
Dit stuk is voor je als je een bedrijfsplan voor een financier moet opstellen of laten
beoordelen, en wilt weten waar de nadruk op moet liggen voordat je het instuurt.
Dit stuk is niet voor je als je nog helemaal geen plan hebt en eerst de vorm wilt zien:
kijk dan naar het artikel over het voorbeeld ondernemingsplan. Het is ook niet voor je
als je al een compleet plan hebt en wilt weten of het een aanval overleeft: dan is De
Tegenspraak de volgende stap, niet dit artikel.
Wat je nu kunt doen
Heb je nog geen onderbouwd marktbeeld en wil je weten of een bedrijfsplan voor jouw
situatie überhaupt kans maakt? Koersscan brengt marktbeeld, toekomstbeeld, koers en
tegenspraak in beeld, binnen een paar dagen, voor € 995 excl. btw.
Bekijk Koersscan.
Heb je al een bedrijfsplan en wil je weten of de terugbetaalcapaciteit, de
marktonderbouwing of de risicoparagraaf erin standhoudt voordat een bank het leest?
De Tegenspraak test drie tot vijf aannames in je plan, zoekt het omslagpunt en doet
een premortem, binnen een half uur, voor € 249 excl. btw.
Bekijk De Tegenspraak.
Bron. Kamer van Koophandel, “Een ondernemingsplan maken: dit moet je weten”,
kvk.nl/starten/een-ondernemingsplan-maken-hoe-doe-je-dat/, bijgewerkt 17 juni 2026,
geraadpleegd 26 oktober 2026.